O crédito de ICMS de energia elétrica pode reduzir custo tributário, mas não é “automático”. Ele costuma fazer sentido para indústrias e negócios no regime normal de ICMS, quando a energia é insumo do processo produtivo. A Lei Complementar nº 87/1996, art. 33, delimita hipóteses e vedações.
Crédito de ICMS na conta de luz: o que é e por que tanta empresa perde dinheiro
Crédito de ICMS de energia elétrica é a possibilidade de abater, do ICMS a pagar, parte do imposto destacado na fatura de energia. Ele existe para evitar “efeito cascata” na cadeia. Só que a regra não vale igual para todo mundo.
O erro comum é tratar a conta de luz como “despesa geral” e tentar creditar tudo. Isso costuma gerar glosa em fiscalização, principalmente quando falta vínculo com produção. A Secretaria da Fazenda e Planejamento do Estado de São Paulo (SEFAZ-SP) exige coerência entre operação, documentação e escrituração.
Crédito de ICMS de energia elétrica é a apropriação, pelo contribuinte, do imposto destacado na fatura de energia para compensar débitos de ICMS, quando a energia se enquadra nas hipóteses legais de crédito. A Lei Complementar nº 87/1996, art. 33, define limites para créditos ligados a uso e consumo e condiciona o direito de crédito ao enquadramento correto. Na prática, indústrias e estabelecimentos com energia como insumo conseguem reduzir o ICMS a recolher quando a conta está no CNPJ e vinculada ao processo. Ignorar os limites e creditar sem critério pode gerar glosa, multa e juros em procedimento da SEFAZ-SP.
Quem realmente tem direito ao crédito do ICMS da energia elétrica
A resposta direta é esta: tem chance real de direito quem apura ICMS no regime normal (fora do Simples) e usa energia como insumo ou em operações que geram débito de ICMS. Quem está no Simples Nacional, em regra, não se apropria desses créditos.
A Receita Federal, conforme a Lei Complementar nº 123/2006, art. 23, determina que optantes do Simples Nacional não fazem jus à apropriação nem transferem créditos de tributos abrangidos pelo regime. Isso corta a expectativa de crédito para muitas PMEs.
Casos em que o crédito costuma ser mais defensável
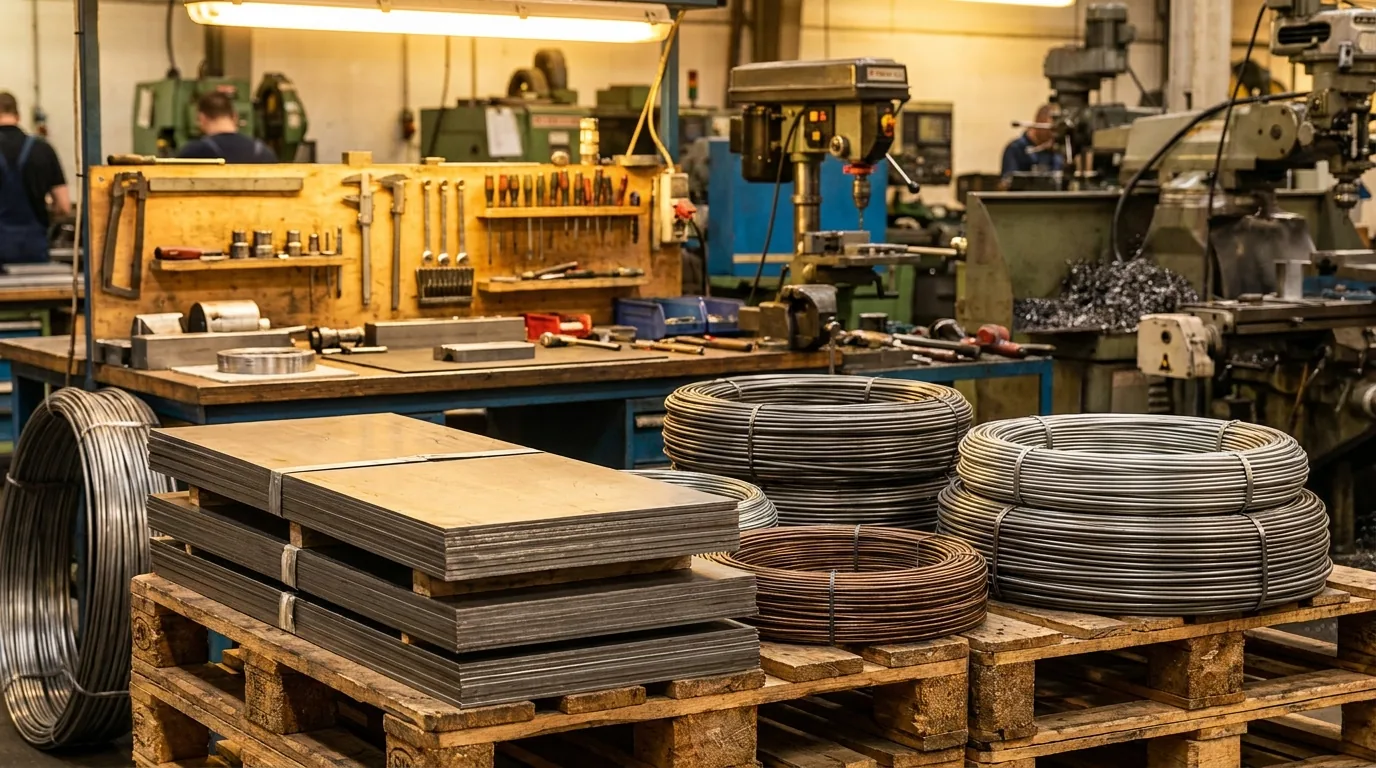
- Indústria com produção contínua, em que energia é indispensável para transformar insumos em produto.
- Operação com débito de ICMS relevante, pois crédito só compensa ICMS a pagar.
- Conta de energia no CNPJ do estabelecimento, com endereço e inscrição estadual coerentes.
- Medidores segregados quando parte do consumo é administrativo e parte é produtivo.
Casos em que a empresa geralmente não aproveita, ou aproveita pouco
- Optante do Simples Nacional, por vedação do regime (Receita Federal, Lei Complementar nº 123/2006, art. 23).
- Negócio sem débito de ICMS, como quem só presta serviços sujeitos a ISS.
- Energia para uso administrativo sem critério de rateio, pois vira “uso e consumo”.
Minha recomendação: se sua empresa é indústria ou tem operação mista, vale mapear o consumo por área. Isso evita crédito indevido. Não vale quando você está no Simples ou não tem ICMS a compensar.
O que a lei coloca como limite e como isso afeta o seu caixa
O ponto que muda o jogo é a linha entre “insumo” e “uso e consumo”. A Lei Kandir trata dessas travas. A Lei Complementar nº 87/1996, art. 33, traz regras específicas na aplicação do direito ao crédito e historicamente posterga o aproveitamento de créditos de uso e consumo.
Na prática, energia ligada à produção tende a ter melhor sustentação técnica. Energia de escritório, ar-condicionado administrativo e áreas comuns costuma cair no debate de uso e consumo. Esse detalhe separa economia legítima de dor de cabeça.
Um critério simples para decidir (sem juridiques)
Pergunte: “sem essa energia, eu consigo fabricar ou preparar o que eu vendo?”. Se a resposta for não, a energia se aproxima de insumo. Se a resposta for sim, ela se aproxima de estrutura administrativa.
O segundo filtro é contábil: existe débito de ICMS suficiente para absorver o crédito? Crédito que não compensa vira saldo. Saldo precisa de gestão, ou fica parado.
Como a indústria pode aproveitar melhor: do diagnóstico ao lançamento fiscal
O caminho mais seguro começa antes da escrituração. Ele começa na leitura da fatura e do layout operacional. A ALLUME CONTABILIDADE LTDA, como escritório de contabilidade e gestão financeira para PMEs, costuma encontrar dois gargalos: conta de energia no CNPJ errado e ausência de separação de consumo.
Checklist prático para organizar o crédito com segurança
- Confirme se a titularidade da fatura está no CNPJ e no endereço do estabelecimento.
- Verifique se o cadastro do fornecedor e a inscrição estadual do cliente estão consistentes.
- Mapeie quais equipamentos e linhas dependem de energia para produzir.
- Implemente rateio documentado quando houver consumo administrativo relevante.
- Padronize a memória de cálculo e guarde por competência.
Minha recomendação: comece com um “piloto” de 3 competências fechadas e já conciliadas. Isso reduz retrabalho. Não vale fazer piloto se sua escrituração fiscal está atrasada, pois o risco de erro sobe.
Comparativo rápido: regimes e expectativa de crédito
Esta tabela ajuda a alinhar expectativa com a regra do regime tributário.
| Perfil | Em geral, pode se creditar do ICMS da energia? | Motivo principal |
|---|---|---|
| Simples Nacional | Não | Vedação de crédito no regime (Receita Federal, Lei Complementar nº 123/2006, art. 23). |
| Lucro Presumido (ICMS normal) | Possivelmente, com critério | Depende da energia como insumo e da existência de débito de ICMS a compensar. |
| Lucro Real (ICMS normal) | Possivelmente, com critério | Mesma lógica do regime normal, com maior exigência de controles internos. |
Erros que mais geram glosa na fiscalização (e como evitar)
Glosa não costuma acontecer por “falta de vontade” do Fisco. Ela aparece quando o contribuinte não consegue provar o nexo. A SEFAZ-SP cruza dados de fornecedor, cadastro e escrituração. Inconsistência chama auditoria.
Problemas que aparecem com frequência
- Crédito integral sem separar consumo produtivo e administrativo.
- Fatura em nome de matriz e consumo em filial, sem ajuste formal.
- Documentação fraca, sem memorial e sem política interna de rateio.
- Escrituração desalinhada com o que foi contabilizado no período.
Uma orientação simples ajuda: guarde evidência do processo produtivo. Pode ser layout, lista de máquinas e fotos datadas. Isso fortalece o dossiê. A ALLUME CONTABILIDADE LTDA integra esse cuidado nos serviços contábeis e de gestão financeira quando o cliente quer aproveitar créditos com consistência.
Perguntas Frequentes
Empresa do Simples Nacional pode aproveitar crédito de ICMS da energia elétrica?
Não. A Receita Federal, conforme a Lei Complementar nº 123/2006, art. 23, veda a apropriação de créditos de tributos abrangidos pelo Simples Nacional. Se você quer capturar esse tipo de crédito, precisa avaliar outro regime.
Comércio (sem indústria) consegue usar crédito de ICMS da conta de luz?
Consegue apenas em situações específicas, quando a energia se relaciona com operações tributadas e há débito de ICMS a compensar. Quando a energia é só estrutura administrativa, o risco de glosa aumenta.
O que eu preciso ter para comprovar o crédito em uma fiscalização?
Você precisa de faturas no CNPJ correto, escrituração fiscal coerente e um critério documentado que explique o vínculo com a atividade. A SEFAZ-SP costuma pedir consistência entre cadastro, documentos e lançamentos.
Crédito “parado” de ICMS é problema?
Sim. Crédito acumulado sem estratégia impacta caixa e pode virar um ativo sem liquidez. O ideal é planejar a apropriação e a compensação, dentro do que sua operação gera de débito mensal.
Vale a pena fazer isso sozinho, sem apoio contábil?
Vale apenas se você já tiver controles internos maduros e entendimento de escrituração de ICMS. Quando há matriz e filial, rateios ou operação industrial, a chance de erro cresce. Uma revisão técnica costuma sair mais barata que uma glosa.
Revisado pela equipe técnica da ALLUME CONTABILIDADE LTDA, Especialistas em escritório de contabilidade e gestão financeira para PMEs em São Paulo e região.
Se você suspeita que está deixando créditos na mesa, ou creditando do jeito errado, uma revisão evita glosa e melhora seu caixa. Fale com a ALLUME CONTABILIDADE LTDA agora mesmo.